

Gesundheitsrisiken im Ausland: Worauf es wirklich ankommt
Das Wichtigste in Kürze
Durchfallerkrankungen zählen weltweit zu den häufigsten Gesundheitsrisiken im Ausland, gefolgt von mücken-übertragenen Infektionen wie Denguefieber und Malaria.
Bei dauerhaftem Wohnsitzwechsel ins Nicht-EU-Ausland ruht der Leistungsanspruch in der gesetzlichen Krankenversicherung fast vollständig.
Ein Krankenrücktransport kann je nach Entfernung und medizinischem Aufwand zwischen rund 3.000 und mehreren hunderttausend Euro kosten.
Die gesetzliche Krankenversicherung übernimmt Rücktransportkosten grundsätzlich nicht – auch nicht mit gültiger EHIC.
Psychische Belastungen wie Kulturschock und soziale Isolation gehören zu den unterschätzten Gesundheitsrisiken im Ausland.
Das Ausstrahlungsprinzip regelt, wie lange Ihre deutsche Sozialversicherung bei einer Entsendung ins Ausland weitergilt.
Eine private Auslandskrankenversicherung schließt zentrale Lücken, die GKV und Reisekrankenversicherung offenlassen.
Wer dauerhaft ins Ausland zieht oder als Expat mehrere Jahre in einem anderen Land lebt, unterschätzt die gesundheitlichen Risiken außerhalb des gewohnten deutschen Versorgungssystems häufig. Dieser Artikel beantwortet, welche gesundheitlichen Gefahren im Ausland am häufigsten auftreten, wie sich die gesetzliche Krankenversicherung dort tatsächlich verhält, was ein Krankenrücktransport im Ernstfall kostet und welche Rolle die psychische Gesundheit für Expats spielt. Außerdem erfahren Sie, was das sogenannte Ausstrahlungsprinzip für Ihre deutsche Sozialversicherung bedeutet und wie Sie sich rechtzeitig absichern.
Ob Malaria in Südostasien, Denguefieber auf den Malediven oder ein einfacher Reisedurchfall durch verunreinigtes Trinkwasser – die Bandbreite gesundheitlicher Risiken im Ausland ist groß und hängt stark vom Zielland ab. Viele Expats nehmen das Thema Krankenversicherung erst dann ernst, wenn es bereits zu spät ist.
Für Sie als Expat, Entsandter oder Auswanderer lohnt sich deshalb ein realistischer Blick auf die tatsächlichen Risiken – jenseits reisemedizinischer Beiläufigkeit. Die folgenden Abschnitte ordnen die wichtigsten Fakten ein und zeigen, wie Sie Versorgungslücken vermeiden.
Welche Gesundheitsrisiken sind im Ausland am häufigsten?
Weltweit zählen Durchfallerkrankungen zu den häufigsten gesundheitlichen Problemen im Ausland. Ein erheblicher Teil der Fälle geht auf enterotoxinbildende E.-coli-Bakterien zurück, wie reisemedizinische Fachliteratur zeigt. Daneben spielen mückenübertragene Infektionskrankheiten wie Denguefieber und Malaria in vielen Zielländern eine wachsende Rolle. Auch Hautprobleme, Fieber und Verletzungen durch Unfälle gehören laut Auswärtigem Amt zu den typischen Reisegesundheitsrisiken.
Expats mit dauerhaftem Wohnsitz im Ausland
Für Expats mit dauerhaftem Wohnsitz unterscheidet sich das Risiko deutlich von dem eines Kurzurlaubers, da sich der Körper erst über Wochen oder Monate an lokale Erreger, Klima und Hygienestandards gewöhnt. Wer beispielsweise als Entsandter nach Südostasien zieht, sollte sich vor der Abreise reisemedizinisch beraten lassen – etwa über die Deutsche Gesellschaft für Tropenmedizin, Reisemedizin und Globale Gesundheit (DTG) oder ein Tropeninstitut.
Wichtig:
Auswanderer nach Lateinamerika oder Subsahara-Afrika sollten insbesondere Malariaprophylaxe und Gelbfieberimpfung prüfen lassen, da hierfür länderspezifische Empfehlungen gelten.
Lesen Sie auch unseren Artikel: Warum eine Reiseversicherung für Expats nicht ausreicht
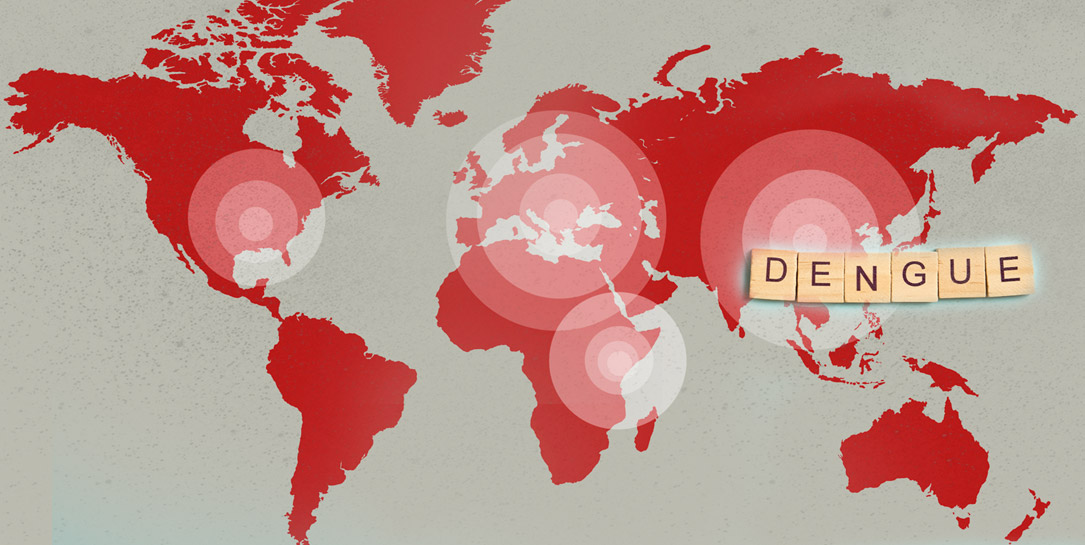
Wie hoch ist das Risiko durch Malaria und Denguefieber konkret?
Gegen Malaria gibt es für Reisende weiterhin keinen Impfstoff, weshalb Mückenschutz und gegebenenfalls eine medikamentöse Prophylaxe entscheidend bleiben.
Denguefieber
Bei Denguefieber registrierte das Robert Koch-Institut zuletzt einen deutlichen Anstieg reiseassoziierter Fälle: Allein bei Rückkehrern von den Malediven stieg die Zahl der erfassten Fälle in Deutschland von neun im Vorjahreszeitraum auf 35. Die Ständige Impfkommission (STIKO) empfiehlt eine Dengue-Impfung bislang nur Personen mit einer bereits laborbestätigten früheren Dengue-Infektion, die erneut in ein Risikogebiet reisen.
Für Expats mit wiederholten oder dauerhaften Aufenthalten in Risikogebieten ist eine individuelle reisemedizinische Beratung deshalb sinnvoller als eine pauschale Einschätzung aus dem Internet.
Lesen Sie auch unseren Artikel: Gesundheitssystem Malaysia – So funktioniert es für Ausländer
Was passiert, wenn die gesetzliche Krankenversicherung im Ausland nicht mehr zahlt?
Bei einem dauerhaften Wohnsitzwechsel ins Nicht-EU-Ausland ruht der Leistungsanspruch in der gesetzlichen Krankenversicherung nach dem Territorialprinzip fast vollständig – die GKV zahlt grundsätzlich nur für Behandlungen in Deutschland. Innerhalb der EU gilt die Europäische Krankenversicherungskarte (EHIC), allerdings nur für vorübergehende Aufenthalte und ausschließlich für medizinisch notwendige Behandlungen.
Wer dauerhaft in ein anderes EU-Land zieht, muss sich in der Regel im dortigen System versichern; die deutsche GKV kann dafür eine Anspruchsbescheinigung ausstellen, mit der bestimmte Leistungen im Zielland übernommen werden. Für Nicht-EU-Länder gibt es diese Möglichkeit meist nicht, sodass eine private internationale Krankenversicherung nahezu unverzichtbar wird.
Ein Beispiel:
Ein Entsandter, der für drei Jahre in die USA zieht, hat ohne private Absicherung keinen Anspruch auf Leistungen der deutschen GKV vor Ort und müsste Behandlungskosten – in den USA oft extrem hoch – vollständig selbst tragen.
Worin unterscheiden sich EU-Ausland und Nicht-EU-Ausland konkret?
Innerhalb der EU bleibt bei vorübergehenden Aufenthalten ein Basisschutz über die EHIC bestehen, außerhalb der EU entfällt dieser Schutz in der Regel vollständig.
| Aufenthaltsart | EU/EWR | Nicht-EU-Ausland |
|---|---|---|
| Kurzfristiger Aufenthalt | EHIC deckt medizinisch notwendige Behandlung | Kein GKV-Schutz, Reisekrankenversicherung nötig |
| Dauerhafter Wohnsitzwechsel | Versicherungspflicht im Zielland, ggf. Anspruchsbescheinigung | GKV-Leistungsanspruch ruht fast vollständig |
Wie teuer kann ein Krankenrücktransport werden?
Die Kosten für einen medizinisch begründeten Rücktransport nach Deutschland reichen von rund 3.000 bis 8.000 Euro bei einem begleiteten Linienflug aus Europa bis zu 50.000 bis 200.000 Euro für einen Ambulanzflug aus Fernzielen wie Australien. Bei intensivmedizinischen Transporten können die Kosten sogar bis in den sechsstelligen Bereich steigen.
Die gesetzliche Krankenversicherung übernimmt einen Krankenrücktransport grundsätzlich nicht – auch nicht innerhalb der EU und auch nicht mit gültiger EHIC. Diese Leistung ist ausschließlich Bestandteil privater Auslandskrankenversicherungen beziehungsweise spezialisierter internationaler Krankenversicherungen.
Wichtig für Expats:
Achten Sie darauf, ob der Rücktransport bereits bei medizinischer Sinnhaftigkeit oder erst bei zwingender Notwendigkeit greift – diese Formulierung im Vertrag entscheidet im Ernstfall über den tatsächlichen Schutz.
Lesen Sie auch unseren Artikel: Arztkosten weltweit im Vergleich – Was Sie wirklich zahlen
Welche Rolle spielt die psychische Gesundheit im Ausland?
Studien zeigen, dass Menschen im Ausland ein erhöhtes Risiko für depressive Symptome tragen, wenn soziale Einbindung, Sprachkenntnisse und Zukunftssicherheit fehlen. Gerade in den ersten Monaten nach dem Umzug gilt der sogenannte Kulturschock als zentrale psychische Belastung.
Eine Befragung des Konsortiums „Mobile Minds in Motion“ unter mehr als 2.100 Erasmus+-Teilnehmenden benannte soziale Isolation, Sprachbarrieren und finanzielle Unsicherheit als die drei größten Stressfaktoren im Ausland. Eine weitere Erhebung mit über 44.500 Teilnehmenden ergab, dass 75 Prozent während ihres gesamten Auslandsaufenthalts keinerlei psychologische Unterstützung erhielten.
Wichtig für Expats mit Familie:
Für Expats mit Familie verschärft sich die Situation häufig zusätzlich, wenn auch Partner oder Kinder sich neu orientieren müssen. Wer frühzeitig ein soziales Netzwerk aufbaut und bei Bedarf lokale oder deutschsprachige Beratungsangebote nutzt, kann diesem Risiko aktiv entgegenwirken.
Lesen Sie auch unseren Artikel: Ohne Krankenversicherung im Ausland – Risiken für Expats
Was bedeutet das Ausstrahlungsprinzip für Ihre deutsche Sozialversicherung?
Das Ausstrahlungsprinzip beschreibt, dass die deutsche Sozialversicherungspflicht bei einer zeitlich begrenzten Entsendung ins Ausland unter bestimmten Voraussetzungen weitergilt, obwohl die Arbeit im Ausland verrichtet wird.
Wie lange die deutschen Regelungen greifen, hängt vom jeweiligen Sozialversicherungsabkommen zwischen Deutschland und dem Zielland ab – je nach Abkommen sind Zeiträume von 12, 24, 48 oder 60 Monaten vorgesehen. Besteht kein Sozialversicherungsabkommen und greifen auch keine EU-Koordinierungsregeln, entscheidet ausschließlich § 4 SGB IV über die deutsche Versicherungspflicht.
Für Sie als Entsandter bedeutet das:
Ohne Prüfung des konkreten Abkommens mit Ihrem Zielland bleibt unklar, ob Sie in der gesetzlichen Kranken-, Renten- und Arbeitslosenversicherung in Deutschland weiterversichert sind oder ob eine eigenständige Absicherung nötig wird.
Lesen Sie auch unsere Übersicht: Reiseversicherungen für Expats
Tipps & häufige Fehler
Fehler: Sich allein auf die EHIC verlassen, obwohl der dauerhafte Wohnsitz im Ausland liegt.
– Tipp: Prüfen, ob und ab wann eine eigenständige Absicherung nötig wird.
Fehler: Reisemedizinische Beratung erst kurz vor Abflug einholen.
– Tipp: Frühzeitig, idealerweise 6-8 Wochen vor Abreise, einen reisemedizinisch qualifizierten Arzt konsultieren.
Fehler: Krankenrücktransport wird in der gewählten Police nicht geprüft.
– Tipp: Formulierung „medizinisch sinnvoll“ statt „medizinisch notwendig“ gezielt vergleichen.
Fehler: Psychische Gesundheit wird bei der Vorbereitung komplett ausgeblendet.
– Tipp: Soziales Netzwerk und Beratungsangebote schon vor dem Umzug recherchieren.
Fehler: Sozialversicherungsabkommen mit dem Zielland nicht geprüft.
– Tipp: Vor der Entsendung mit der Krankenkasse klären, wie lange die deutsche Absicherung greift.
Häufige Fragen – Mini-FAQ
Zahlt die gesetzliche Krankenversicherung im Ausland?
Innerhalb der EU nur eingeschränkt über die EHIC bei vorübergehenden Aufenthalten, außerhalb der EU in der Regel gar nicht.
Brauche ich als Expat eine private Auslandskrankenversicherung?
Bei dauerhaftem Wohnsitz im Ausland in der Regel ja, da GKV-Leistungen meist ruhen und Rücktransport sowie Behandlungskosten sonst selbst getragen werden müssen.
Wie lange gilt die deutsche Sozialversicherung bei einer Entsendung weiter?
Abhängig vom Sozialversicherungsabkommen zwischen Deutschland und dem Zielland, häufig zwischen 12 und 60 Monaten.
Was kostet ein Krankenrücktransport aus dem Ausland?
Je nach Entfernung und medizinischem Aufwand zwischen rund 3.000 Euro und mehreren hunderttausend Euro.
Welche Impfungen sollte ich vor der Auswanderung prüfen lassen?
Das hängt stark vom Zielland ab; eine individuelle reisemedizinische Beratung, etwa über die DTG, gibt verbindliche Empfehlungen.
Versicherungsempfehlungen von Hofmann Versicherungsvermittlung
Für Expats und Auswanderer, die die genannten Risiken absichern möchten, kommen je nach Situation vor allem folgende Bausteine infrage:
Versicherungs-Lösungen für Langzeitaufenthalte im Ausland:
Langzeit-Auslandskrankenversicherung für Expats:
Deckt ambulante und stationäre Behandlungen sowie in der Regel den Krankenrücktransport ab und richtet sich an Expats, Entsandte und Auswanderer mit dauerhaftem Wohnsitz im Ausland.
Mehr zur Langzeit-Auslandskrankenversicherung (Expats)
Weltweiter Unfallschutz:
Ergänzt die Krankenversicherung um Leistungen bei Unfällen, etwa im Straßenverkehr oder bei Freizeitaktivitäten im Ausland.
Mehr zur Unfallversicherung
Rentenberatung / GRV:
Klärt, ob und wie Sie während einer Entsendung oder Auswanderung Lücken in der gesetzlichen Rente vermeiden können.
Mehr zur Rentenberatung / GRV
Als Versicherungsspezialist für Auslandsversicherungen unterstützt Hofmann Versicherungsvermittlung Sie dabei, die passende Kombination für Ihre individuelle Situation in Malaysia zu finden. Vereinbaren Sie ein unverbindliches Beratungsgespräch unter calendly.com.
Transparenzhinweis
Empfehlung von Hofmann Versicherungsvermittlung – Spezialist für Auslandsversicherungen. Keine individuelle Beratung; Eignung abhängig von persönlichen Umständen. Bitte Bedingungen prüfen.
Fazit
Gesundheitsrisiken im Ausland reichen von alltäglichen Infektionen über hohe Rücktransportkosten bis hin zu psychischen Belastungen, die häufig unterschätzt werden.
Wer frühzeitig prüft, wie die deutsche Sozialversicherung im Zielland greift und welche Lücken eine private Absicherung schließen sollte, reduziert das finanzielle und gesundheitliche Risiko erheblich.
Lassen Sie sich rechtzeitig beraten, um Versicherungslücken zu vermeiden und Ihren Auslandsaufenthalt gut abgesichert zu starten.
Wie Hofmann Versicherungsvermittlung Ihnen helfen kann
Sie möchten sich ausführlich zum Thema Expat-Absicherung und Langzeit-Auslandskrankenversicherung für Vietnam beraten lassen?
Sie sind sich unsicher, welcher Schutz zu Ihrer Situation passt?
Lassen Sie Ihre Situation prüfen und vereinbaren Sie ein unverbindliches Gespräch.
Sven Janssen berät Sie persönlich – als freier Versicherungsmakler und Experte für Auslandsversicherungen, ohne Standardempfehlung.
Tel: +49 2103 789540
E-Mail: info@hofmann-vers.de
Termin buchen: calendly.com/sj-termin
Sven Janssen, Versicherungsmakler und Experte für Auslandsversicherungen bei Hofmann Versicherungsvermittlung. Als freier Versicherungsmakler und Spezialist für Expat-Absicherung berät er Auswanderer, Entsandte und digitale Nomaden zu Kranken-, Unfall- und Vorsorgelösungen im Ausland.
Sven Janssen | Versicherungsspezialist & Gründer von Hofmann Versicherungsvermittlung | hofmann-vers.de/ueber-uns/
Persönliche und individuelle Beratung
Ein Beratungsangebot, das sich Ihren Bedürfnissen anpasst. Wo immer Sie sind.
Dank Versicherungsberatung von Hofmann sind Sie weltweit abgesichert, haben einen erfahrenen Ansprechpartner für alle Versicherungen und genießen exzellenten Service. Sie sind im Ausland (z. B. als Unternehmer, Entsender oder Entsandter, als Expat, Auswanderer, Weltreisender oder Botschaftsangehöriger) verlässlich und optimal versichert.


Dies könnte Sie auch interessieren
Gesundheitssystem Malaysia Ausländer
Wie funktioniert das Gesundheitssystem in Malaysia für deutsche Ausländer? Öffentlich vs. privat, Kosten, Versicherungspflicht und Tipps im Überblick.
Expat-Versicherung Fehler vermeiden
Die häufigsten Versicherungsfehler von Expats: falsche Krankenversicherung, vergessene Anwartschaft und Rentenlücken – so vermeiden Sie teure Folgen im Ausland.

Arztkosten Vietnam Expats
Was kostet ein Arztbesuch oder Krankenhausaufenthalt in Vietnam? Erfahren Sie, welche Kosten auf Expats wirklich zukommen und wie Sie sich richtig absichern.